
 家計簿アプリ
 旅行アプリ
 写真加工アプリ
 ゲームアプリ
 英語アプリ
 音楽配信アプリ
 テレビアプリ
 ポイ活アプリ
 ライブ配信アプリ
 カロリー計算アプリ
 メモアプリ
 カーナビアプリ
 髪型シミュレーション・髪型診断アプリ
 家族や友達の居場所を知るアプリ
 花粉情報アプリ
 オンライン診療アプリ
 マッチングアプリ
 競馬アプリ
後払いアプリを使えば、手持ちの現金が足りないときでも、支払いを翌月に回して会計ができます。コンビニで使えるものなら、日々の買い物にも役立ちます。
ただし後払いは、借りたお金を後から返すのに近い仕組みです。手数料も支払期限もアプリごとに違います。本記事では9つのアプリについて公式情報で確かめて比較し、使うときの注意点までまとめました。
クレジットカードがなくても大丈夫! コンビニで使える後払いアプリ9選
このページはアフィリエイト広告を利用しています。
後払いアプリとは?

後払いアプリとは決済サービスの一種で、支払い時にその場で決済するのではなく、後日にまとめて代金を払えるアプリ。スマホにコードを表示して読み取らせる、発行したカードを使うなどして会計をします。
ただし、後払いで借りたお金は後で返すので、計画的に使いましょう。この記事では、9本のアプリの手数料や支払期限、利用条件などを公式情報で確かめて比較し、使うときの注意点までまとめました。
「コンビニで使える」には2つの意味がある
同じ「コンビニで使える」でも、アプリによって指す中身が違います。買い物そのものをレジで後払いにできるのか、それとも使った代金を後日コンビニで精算できるのかを分けて見ておくと、選び間違えません。
| サービス名 | 決済方法 | 支払いに対応しているコンビニ |
|---|---|---|
| メルペイのクレジット | コード決済・iD払い | 全国のコンビニ/ATM |
| ワンバンク(旧B/43) | Visaカード(クレジットカード/バーチャルカード)払い | ファミマ、ローソン、ミニストップ、セイコーマート |
| バンドルカード | カード払い | ファミマ、ローソン、ミニストップ、セイコーマート |
| Kyash | Visaカード・QUICPay+払い | ローソン、ファミマ、ミニストップ、セイコーマート |
| PayPay | クレジットカード払い | ×(PayPayカードの口座引き落とし) |
| au PAY | 通信料金から引き落とし | ×(翌月の通信料金と合算) |
| d払い | 通信料金から引き落とし | ×(翌月の通信料金と合算) |
| ファミペイ | ファミペイ払い | ファミリーマート |
| atone | コード決済(利用実績が必要) | セブンイレブン、ローソン、ミニストップ、セイコーマート、デイリーヤマザキ |
どれもレジでの買い物には対応していますが、精算までコンビニで完結できるかどうかには差があります。PayPay、au PAY、d払いは口座引き落としや通信料との合算になるため、コンビニに行くのは買い物のときだけです。
後払いアプリのメリット

後払いアプリには、プリペイドカードや現金での支払いにはない、以下のようなメリットがあります。
その場で持ち合わせがなくても支払いができる
後払いアプリの最大のメリットは、持ち合わせがないときでも支払いができること。うっかり財布にお金を入れ忘れていたり、ATMに行く暇がなかったりしても、スムーズな支払いが可能です。
審査の基準がクレジットカードとは異なる
多くの後払いアプリを利用する際には、運営元による審査に通過する必要があります。審査はクレジットカード会社とは異なる独自の基準で行われるのが特徴。そのためクレジットカードの審査に通らなかった人でも、アプリの後払いなら使える場合があります。
ただし「審査なしで誰でも使える」わけではありません。多くのサービスは申込みや利用のたびに与信を行っており、結果によっては使えないこともあります。1つで通らなくても別のアプリなら通る可能性はあるので、複数を検討するといいでしょう。
実店舗でも使える
ネットショッピング以外にも、コンビニをはじめ実店舗での決済に使えるのが後払いアプリの強み。日々のお買い物でも活用できます。
万が一返品する場合も手続きがラク
後払いアプリでは、実際に商品が手元に来た後に支払いが発生します。そのためもし商品に不具合があったなどのトラブルがあっても、返品・返金の手続きが比較的スムーズ。ネットショッピングのように、買う前に商品を手に取れない場合に便利です。
コンビニで使える後払いアプリ9選

ここではコンビニで使えるおすすめの後払いアプリをご紹介します。手数料も支払期限も、コンビニでの使い方もサービスごとに違います。まずは並べて見比べてみましょう。
コンビニで使える後払いアプリの比較
| サービス | コンビニでの使い方 | 後払い利用時の手数料 | 支払期限 |
|---|---|---|---|
| メルペイのクレジット | レジで支払える(iD・コード決済)。精算もコンビニで可能 | 自動引落し・メルペイ残高は無料 コンビニ/ATMは220〜990円 |
利用月の翌月1日〜末日 |
| ワンバンク(旧B/43) | カードで買い物。精算はファミマ・ローソン・ミニストップ・セイコーマート | 510〜1,830円(申請金額による) | チャージした日の翌月末日 |
| バンドルカード | リアルカードで買い物。精算はファミマ・ローソン・ミニストップ・セイコーマート | 510〜1,830円(申込金額による) | チャージした日の翌月末日 |
| Kyash | カードで買い物。精算はローソン・ファミマ・ミニストップ・セイコーマート | 500〜1,800円(申込金額による) | 入金した月の翌月末 |
| PayPay | レジで支払い方法に「クレジット」を選ぶ | 翌月27日の1回払いなら無料 | 翌月27日 |
| au PAY | レジではau PAY残高で支払う。残高を通信料金合算でチャージする | auかんたん決済は無料 残高チャージは月2回目以降2.5% |
翌月の通信料金と合算 |
| d払い | レジでアプリを起動し、支払い方法を電話料金合算払いにする | 公式に記載なし(携帯電話料金に合算) | 翌月の携帯電話料金と合算 |
| ファミペイ | ファミリーマートのレジでファミペイ払い | 口座引落しは無料 ファミマ店頭払いは330円 |
口座引落しは翌月27日 店頭払いは翌月5〜27日 |
| atone | 利用実績に応じてコード決済で使える。精算もコンビニで可能 | 口座振替99円 コンビニ端末・電子バーコード249円 はがき請求書349円 |
翌月10日〜27日(方法による) |
『メルペイのクレジット(旧メルペイのあと払い)』

メルペイのクレジットの条件
| 後払い利用時の手数料 | 無料(自動引落し、メルペイ残高で支払う場合) 220〜990円(コンビニ/ATMでの精算。支払い金額に応じて変動) |
|---|---|
| 利用できる金額 | 利用限度額の範囲で自分で上限を設定する |
| 支払期限 | 利用月の翌月1日〜末日 |
| 後払い金額の支払い方法 | 自動引落し、メルペイ残高、コンビニ、ATM |
| 年齢の条件 | 18歳未満は利用できない。高校生は定額払いを利用できない |

『ワンバンク(旧B/43)』
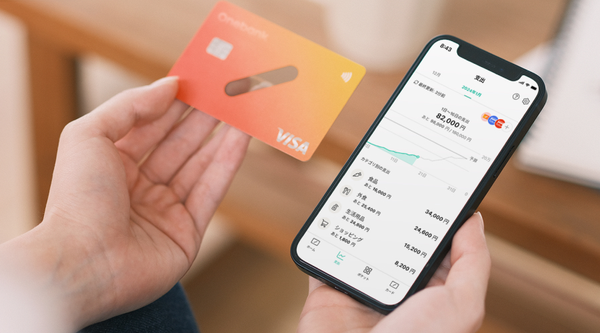
ワンバンクの「あとばらいチャージ」の条件
| 後払い利用時の手数料 | 510〜1,830円(申請金額に応じて変動) |
|---|---|
| 利用できる金額 | 1回につき3,000〜50,000円(審査により変動) |
| 支払期限 | チャージした日の翌月末日 |
| 後払い金額の支払い方法 | コンビニ払い(ファミリーマート、ローソン、ミニストップ、セイコーマート)、セブン銀行ATM、銀行ATM(ペイジー)、ネット銀行 |
| 年齢の条件 | 満18歳以上 |
『ワンバンク』はプリペイドカードを発行して利用するアプリで、2025年3月24日に『B/43』から名称が変わりました。「あとばらいチャージ」機能により、支払いを当日から翌月末日までの好きなタイミングで行えます。事前に本人確認をして、手元にカードが届いたら使えるようになります。
Visaでの取引に対応した多くの店舗で利用できるのはもちろん、ペアカードを発行できるのが特徴。2つのアカウントをペアリングし、カードの残高や支払情報を共有できます。チャージ分の精算はコンビニでもできますが、セブンイレブンの店頭は対象外でセブン銀行ATMを使います。
ペアカードでカップルや夫婦の支払いを管理できる後払いアプリ

ワンバンク: 共有カードとAI家計簿アプリ
SmartBank, Inc.
iPhone
Android

『バンドルカード』

バンドルカードの「ポチっとチャージ」の条件
| 後払い利用時の手数料 | 510〜1,830円(申込金額に応じて変動) |
|---|---|
| 利用できる金額 | 1回につき3,000〜50,000円(審査により変動) |
| 支払期限 | チャージした日の翌月末日 |
| 後払い金額の支払い方法 | コンビニ払い(ファミリーマート、ローソン、ミニストップ、セイコーマート)、セブン銀行ATM、銀行ATM(ペイジー)、ネット銀行 |
| 年齢の条件 | 満18歳以上 |
プリペイド決済アプリ『バンドルカード』では、「ポチっとチャージ」機能を使うことで後払いができます。また本人確認をすれば、海外での実店舗でも使えるカードを発行可能。国内のコンビニで買い物に使えるのはリアルカードのみで、バーチャルカードは実店舗では使えません。
※ ポチっとチャージは、満18歳以上の方が利用規定に同意のうえご利用いただけます(年齢確認あり)。
※ ポチっとチャージは、株式会社セブン銀行が提供しているサービスです(手数料・審査あり)。
※ 未成年の利用は保護者の同意が必要です。

『Kyash』

Kyashの「イマすぐ入金」の条件
| 後払い利用時の手数料 | 500〜1,800円(申込金額に応じて変動) |
|---|---|
| 利用できる金額 | 1回につき3,000〜50,000円(1,000円単位。審査により変動) |
| 支払期限 | 入金した月の翌月末 |
| 後払い金額の支払い方法 | Kyashマネー残高、コンビニ払い(ローソン、ファミリーマート、ミニストップ、セイコーマート) |
| 年齢の条件 | 18歳未満は利用できない |
『Kyash(キャッシュ)』はカードの発行なしで使える、プリペイド決済アプリ。Apple PayおよびGoogle Payに対応しており、全国のQUICPay+加盟店で、スマホ1つでの決済も可能です。「イマすぐ入金」という方法を使えば、後払いで入金できます。
またKyash Visaカードを発行すると、カード決済時の支払金額に応じたポイントを獲得できます。手数料は3社の中でもっとも安く、例えば1万円の申込みなら500円。同じ金額でもワンバンクやバンドルカードより10円ほど抑えられます。
「イマすぐ入金」を申し込む流れ
- [入金(チャージ)]をタップし、[入金方法を選択]から[イマすぐ入金]を選びます
- 氏名・フリガナ・生年月日・ユーザー名を登録したあと、本人確認に進みます
- 返済方法は申込み画面の「選べる返済方法」から口座引落し・アプリ残高・コンビニを選べます

『PayPay』

PayPayの後払いの条件
| 後払い利用時の手数料 | 無料(PayPayクレジットを翌月27日の1回払いで使う場合) ソフトバンク・ワイモバイルまとめて支払いでのチャージは月2回目以降2.5% |
|---|---|
| 利用できる金額 | 本人確認が済んだ本会員はカードの利用可能額の範囲内 本人確認が未完了の場合は過去24時間で10万円、過去30日間で25万円 |
| 支払期限 | 翌月27日(金融機関の休業日なら翌営業日) |
| 後払い金額の支払い方法 | PayPayカードに登録した口座からの引き落とし、通信料金との合算(ソフトバンク・ワイモバイル・LINEMOの回線がある場合) |
| 年齢の条件 | PayPayカードの申し込みは満18歳以上 |
スマホ決済アプリ『PayPay』では後払いが可能。支払い方法の表示は2023年8月1日に「PayPayあと払い」から「クレジット」へ変わりました。利用開始時の審査に通ると、自動的にクレジットカード「PayPayカード」が発行されます。アプリの支払い方法を選ぶ画面にも「PayPayクレジットに申し込む」と表示され、「チャージ不要」「翌月まとめて支払いできます」という案内が付きます。
- PayPayクレジット…… 翌月27日の1回払いなら手数料は無料。コンビニのレジで支払い方法に「クレジット」を選ぶだけで使えます
- ソフトバンク・ワイモバイルまとめて支払い…… 残高チャージの代金を通信料と合算する方法。対象回線の契約が要ります
また「ソフトバンク・ワイモバイルまとめて支払い」で残高をチャージすることでも後払いが可能。チャージした金額の支払いを、翌月のソフトバンクまたはワイモバイル回線の通信料と合算できます。こちらは対象回線の契約が前提。チャージは毎月初回のみ無料で、2回目以降は2.5%の手数料が必要です。

『au PAY』

au PAYの後払いの条件
| 後払い利用時の手数料 | 無料(auかんたん決済そのもの) au PAY残高へのチャージは毎月2回目以降2.5% |
|---|---|
| 利用できる金額 | 通信料金合算でのau PAY残高チャージは、12歳以下が月1,500円、13〜17歳が月5,000円、18〜19歳が月30,000円、20歳以上が月80,000円まで |
| 支払期限 | 翌月の通信料金と合算して請求 |
| 後払い金額の支払い方法 | 通信料金との合算(au、UQ mobile、povoなどKDDIの通信サービス契約が必要) |
| 年齢の条件 | 18歳未満も利用できる(年齢に応じて上限が下がる) |
『au PAY』では支払い方法を「auかんたん決済」にすることで、支払いを翌月の通信料と合算できます。ただしauかんたん決済は公式にはオンライン決済サービスと案内されており、コンビニのレジで使うのはau PAY残高のほうです。
つまりコンビニで後払いにするには、通信料金合算でau PAY残高をチャージしておく形になります。チャージの上限は年齢によって決まり、20歳以上でも月8万円まで。KDDIの通信サービス契約がない人は通信料金との合算を使えません。

『d払い』
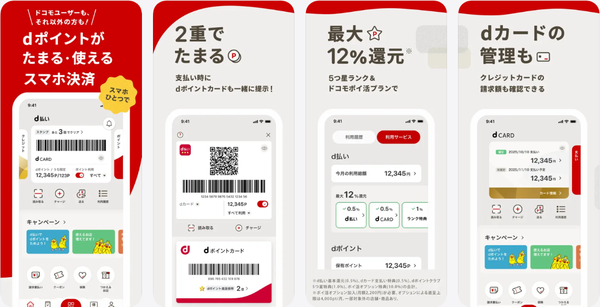
d払いの後払いの条件
| 後払い利用時の手数料 | 公式に記載なし(携帯電話料金に合算されるのみ) |
|---|---|
| 利用できる金額 | 20歳以上は最大10万円/月、20歳未満は最大1万円/月(初期設定は1万円/月) |
| 支払期限 | 翌月の携帯電話料金と合算して請求 |
| 後払い金額の支払い方法 | 通信料との合算(ドコモの回線契約と指定ISPサービスの契約が必要) |
| 年齢の条件 | 20歳未満も利用できる(限度額は最大1万円/月) |

『ファミペイ』
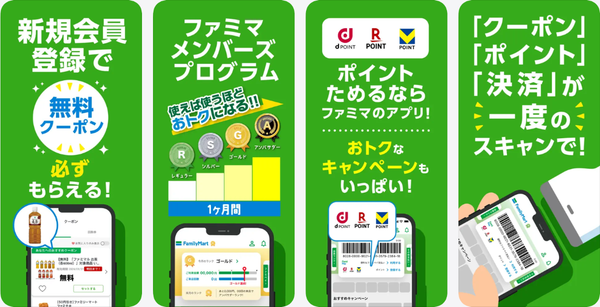
ファミペイ翌月払いの条件
| 後払い利用時の手数料 | 無料(口座引落し) 330円(ファミリーマート店頭での支払い。現金のみ) |
|---|---|
| 利用できる金額 | 翌月払いの支払可能額は上限110万円(本人確認をすると上限130万円)。実際の枠は人によって異なる |
| 支払期限 | 口座引落しは翌月27日、ファミリーマート店頭払いは翌月5日〜27日 |
| 後払い金額の支払い方法 | 口座引落し、ファミリーマート店頭での現金払い |
| 年齢の条件 | 18歳以上(主婦・主夫、学生も申し込み可能) |
『ファミペイ』では「ファミペイ翌月払い」で後払いができます。一部を除く公共料金の支払いにも使えるのが特徴。支払い方法を口座引落にすれば、手数料も無料です。申込みの入口はアプリのメニューにある「金融・決済サービス」の中の「ファミペイ翌月払い」です。
また「スキップ払い」を使えば支払いを先延ばしできます。ただし実質年率18.0%の手数料がかかるうえ、店頭での精算には1回330円の収納事務手数料も必要。先延ばしはそのぶん負担が増えると考えて、計画的に使いましょう。

『atone』

atoneの条件
| 後払い利用時の手数料 | 99円(口座振替) 249円(コンビニ端末・銀行ATM、電子バーコード) 349円(はがき請求書) |
|---|---|
| 利用できる金額 | 会員ごとに設定され、利用状況に応じて変動する。未成年は15歳未満が1万円、15〜17歳が2万円、18〜19歳が5万円まで |
| 支払期限 | コンビニ端末・電子バーコードは翌月10日、はがき請求書は翌月20日、口座振替は翌月27日 |
| 後払い金額の支払い方法 | 口座振替、コンビニ端末、銀行ATM、電子バーコード、はがき請求書 |
| 年齢の条件 | 年齢制限はないが、未成年は法定代理人の同意が必要。分割払いは18歳以上 |
『atone』は後払い専用の決済アプリ。翌月にまとめて代金を支払えるほか、決済の10日後までに手早く支払いを済ませることもできます。支払い方法が5つあり、精算のしやすさで選べるのが持ち味です。
利用実績を積むと実店舗でもコード決済が使えるようになり、大手コンビニが対象に入ります。ただし手数料は2026年9月1日の請求分から改定され、口座振替が99円、コンビニ端末と電子バーコードが249円に。もっとも安いのは口座振替です。
支払い方法によって、使えるコンビニも期限も変わります。
atoneの支払い方法ごとの期限と対応コンビニ
| 支払い方法 | 支払期限 | 支払えるコンビニ |
|---|---|---|
| コンビニ端末・銀行ATM | 翌月10日 | ローソン、ミニストップ、ファミリーマート、セイコーマート |
| 電子バーコード | 翌月10日 | セブンイレブン、ローソン、ミニストップ、セイコーマート、デイリーヤマザキ |
| はがき請求書 | 翌月20日 | セブンイレブン、ローソン、ファミリーマート、ミニストップ、ポプラ、セイコーマート |
| 口座振替 | 翌月27日 | (コンビニでの支払いは不要) |
なおアプリの「ご利用状況」画面には「ご利用上限額は目安です。注文ごと審査をさせていただきます、結果によってはご利用いただけない場合があります」という但し書きも出ます。上限まで必ず使えるとは限りません。

コンビニで後払いの支払いを済ませる手順
後払いで使った代金をコンビニで精算する方法は、大きく2つです。アプリのバーコードをレジで見せるか、店内の端末に番号を入力して申込券を出すかのどちらかになります。
-
STEP1
アプリで支払い方法をコンビニ払いに指定
まずアプリを開き、請求の画面から支払い方法としてコンビニ払いを選びます。ここでどのチェーンで払うかを指定できるサービスもあるので、よく行く店を選んでおくと迷いません。
-
STEP2
バーコードか受付番号を確認
コンビニ払いを選ぶと、レジで読み取ってもらうバーコードか、店内端末に入れる受付番号とお客様番号のどちらかが出ます。どちらになるかは、サービスと店舗の組み合わせ次第です。
-
STEP3
バーコードならレジで提示
バーコードが出た場合は、そのままレジで店員に見せて支払いましょう。セブンイレブンはこの方法に対応するサービスが多めです。
-
STEP4
番号なら店内の端末で申込券を発行
受付番号が出た場合は、ファミリーマートならマルチコピー機、ローソンやミニストップならLoppiに番号を入力してください。出てきた申込券を持ってレジへ行けば、そこで支払いを済ませられます。
-
STEP5
支払い後にアプリで反映を確認
支払いが終わったら、アプリの画面で入金が反映されたかを確認しておきましょう。反映まで時間がかかることもあるため、レシートは捨てずに残しておくと安心です。
支払いに使えるのは現金のみというサービスが多く、ファミリーマートではファミペイが使える場合もあります。またチェーンによって対応する方法が違うため、行く前にアプリでどのコンビニが選べるかを確かめておくと確実です。
後払いアプリを使う際の注意点

後払いアプリを使う場合には、いくつか注意点もあります。後払いは代金の支払いを先送りする仕組みで、借入に近い性質を持ちます。手元の残高が減らないぶん使った実感が薄く、翌月の請求で驚くことも少なくありません。トラブルを避けるためにも、あらかじめ確認しておきましょう。
利用限度額はクレジットカードより低い
後払いアプリの利用限度額は、クレジットカードより低めに設定されているものが多いという点は知っておきたいところ。登録して最初の月は数千円ほどと、特に低い場合もあります。
ただ多くのアプリでは、支払いを繰り返して実績を作っていくと、限度額も少しずつ上がっていく仕組みです。逆に支払いが遅れると下がることもあるため、期日を守ることが枠の維持につながります。
手数料が発生することも
アプリによっては手数料が設定されているものがあります。例えばチャージ型のワンバンクやバンドルカードは、3,000円から1万円までの申込みで510円。1万円を借りて510円ですから、率に直すと決して軽い負担ではありません。頻繁に利用したい人は、手数料のかからないアプリを選ぶといいでしょう。
- 手数料を抑えたいなら、口座振替や自動引落しを選ぶ。メルペイのクレジット、ファミペイ、atoneはこの方法が一番安く済みます
- コンビニで精算すると手数料がかかるサービスが多い。ファミペイは330円、atoneは249円、メルペイのクレジットは220〜990円です
- 分割・リボ・スキップ払いは実質年率18.0%前後。使う前に総額がいくらになるかを確かめましょう
支払いが遅れると遅延損害金・利用停止・信用情報に響く
決済の日になっても口座の残高が足りなかったり、利用額が支払われていなかったりすると、追加で手数料や遅延損害金が発生してしまいます。年率は公式に確認できるもので14〜14.6%。加えてatoneのように、延滞事務手数料100円が繰り返し加算されるサービスもあるので油断できません。
遅れるとまずサービス自体が使えなくなります。メルペイのクレジットは支払期日の翌日に利用停止となり、翌月11日にはメルカリでの購入もできなくなります。ファミペイも同じく、アプリ内の機能に制限がかかる仕組みです。
支払いが遅れると起きること
- 遅延損害金が日割りで積み上がります。公式に確認できる年率は14〜14.6%です
- サービスが使えなくなるのも痛いところ。メルペイのクレジットは期日の翌日に停止します
- 延滞事務手数料が別途かかるサービスもあります。atoneは1回100円が加算されます
- 信用情報機関に延滞の記録が残るのも見逃せません。登録期間は契約終了後5年間です
さらに影響は他社にも広がります。ファミペイは信用情報機関に加盟しており、延滞の情報は契約終了後5年間登録されます。メルペイも延滞が続けば指定信用情報機関に情報が連携されると明記。将来クレジットカードを作る、住宅ローンを組む、スマホを分割で買うといった場面で断られる可能性があります。
支払えそうにないとわかった時点で、放置せず運営元に連絡してください。期限の延長は原則できないと案内するサービスがほとんどですが、早く動くほど選択肢は残るはずです。
アプリによっては利用できる店舗が限られる
アプリごとに対応店舗が異なる場合もあります。同じサービスでも、買い物に使えるコンビニと精算できるコンビニが異なることがあります。バンドルカードはリアルカードならセブンイレブンで買い物できますが、精算はセブンの店頭では扱っていません。他の場面でも使いたいなら、よく使うお店で利用できるかは事前に確認しておきましょう。
審査なしで使える後払いアプリはありますか?
「審査なし」と紹介されることはありますが、多くのサービスは申込み時や利用のたびに与信を行っています。誰でも必ず使えるわけではないと考えておきましょう。
クレジットカードとは基準が違うため、カードの審査に通らなかった人でも利用できる場合はあります。
未成年でも後払いアプリを使えますか?
サービスによって異なります。ワンバンク、バンドルカード、Kyash、ファミペイ翌月払いは満18歳以上が条件です。
一方、atoneは年齢制限を設けておらず、法定代理人の同意があれば未成年でも使えます。au PAYやd払いも18歳未満・20歳未満で限度額を下げたうえで利用できます。
コンビニでたばこやお酒も後払いで買えますか?
決済手段にかかわらず、たばこやお酒の購入には法令にもとづく年齢確認が必要です。レジで年齢確認に応じられれば、支払い方法として後払いを選ぶこと自体は妨げられません。
使いすぎを防ぐにはどうすればいいですか?
多くのサービスには利用上限を自分で設定する機能があります。メルペイのクレジットやファミペイ翌月払いは1,000円単位などで上限を決められるので、月に使う額を先に固定しておくと安心です。
複数のアプリを併用すると、翌月の請求が同じ時期に重なります。使うのは1〜2本に絞るほうが管理しやすいでしょう。
自分に合う後払いアプリでコンビニの買い物をスムーズに
後払いアプリはクレジットカードとは違う基準で審査され、手持ちがないときの支払いを助けてくれます。ただし手数料も支払期限もサービスごとに違い、遅れれば相応の不利益もあります。それぞれの特徴を踏まえ、自分に合ったアプリを選んでみましょう。
迷ったら、コンビニでの買い物と精算の両方に対応する『ワンバンク』が候補になります。対応しているサービスも幅広く、コンビニ以外の買い物にも使えます。アカウントのペアリングもできるため、夫婦やカップルで収支を管理するのにも便利です。
| コンビニのレジでそのまま後払いにしたい | PayPay、d払い、ファミペイ、メルペイのクレジット |
|---|---|
| カードを作って幅広い店で使いたい | ワンバンク、バンドルカード、Kyash |
| 手数料をかけたくない | 口座引落しが無料のメルペイのクレジット、ファミペイ |
手数料をかけたくないなら、口座引落しが無料の『メルペイのクレジット』や『ファミペイ』のほうが向いています。まずは月にいくらまで使うかを決めてから申し込むことをおすすめします。

プロフィール

ライター