
育ったブランドを変えることには、既存ユーザーを戸惑わせるリスクがつきまといます。では、変えないことにリスクはないのでしょうか。
サービス開始から10年、累計1,500万ダウンロード*を積み上げたVisaプリペイドカードアプリ『バンドルカード』は、2026年8月にロゴ・カラー・キャラクターを含むブランドデザインを全面的に刷新。3月にはホーム画面リニューアルとローン取り扱い開始、7月には支出予定の登録機能と、決済の先へ踏み出す機能を先に出し、最後にデザインを作り直しました。これは見た目を新しくした話ではありません。一連の刷新で目指したのは、決済という中心を変えずに、その先のお金の選択肢を広げることでした。
サービス名を変えるかどうかまで2ヵ月かけて議論したという株式会社カンムは、何を変えず、何を変えたのか。プロダクト・デザイン・事業の3つの視点から、判断の中身をうかがいました。
*2026年7月時点
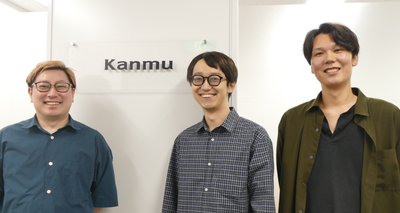
『バンドル』か『バンドルカード』か――1,500万DLのブランド刷新で、カンムが守った事業の中心
このページはアフィリエイト広告を利用しています。
お話を伺った方々
株式会社カンム プロダクトディレクター
道川 雅嘉氏
調理学校を卒業後、星野リゾートに入社。その後ソフトウェアエンジニアにキャリアチェンジ。漢方デスク、Bit Journey、Refcomeといったスタートアップに入社しプロダクト開発やCTOの経験を積む。2023年にカンム入社。入社後は開発部門のディレクターを経験後プロダクト開発のディレクターとなり、開発とプロダクトの両面からプロダクト開発を推進する。
株式会社カンム COO office ディレクター
山岡 巧氏
明治大学卒業後、新生銀行に入社。システム開発のPM経験を経て、LINEの金融領域におけるプロダクトマネージャーに転身。2023年から子会社のLINE Creditで代表取締役CEOを務め、2025年7月にカンム入社。
株式会社カンム デザインマネージャー
大木 尊紀氏
フロントエンドエンジニア、UIデザイナー、デザインエンジニアを経て、2025年4月にカンム入社。同年7月からデザイナーUnitのマネージャーとしてバンドルカードに携わっている。
▼『バンドルカード』とは?
株式会社カンムが2016年9月に提供を開始した、チャージ式のVisaプリペイドカードアプリ。アプリから最短1分でバーチャルカードを発行でき、世界200以上の国と地域のVisa加盟店で利用可能。実店舗で使えるリアルカード、本人確認を経てより多くの機能が使える「リアル+」も用意。金額を入力するだけで後払いでチャージできる「ポチっとチャージ」も備える。
公式サイト:https://vandle.jp
2ヵ月の名称論争――「バンドルカード」を残した理由
10年前、『バンドルカード』が解決しようとした課題は「未成年でも持てる決済手段がない」というものでした。そこに後払いの「ポチっとチャージ」機能を加え、決済と後払いに絞ってサービスを磨いてきましたが、10年が経つと同じ領域に競合が増え、当初のユニーク性は薄れていったといいます。
そこでカンムが選んだのは、解決する課題の範囲を広げることでした。
では、なぜ10周年というタイミングだったのでしょうか。
山岡氏
一定のユーザーに支持されている状況がこの先5年、10年と続くとは限らず、他社の状況を見てもそんなに甘い世の中ではないと思っています。まさに10周年の今だからこそ、より広いユーザーの課題解決に踏み切るタイミングとして、すごくきりがよかったんです。
刷新にあたって「変えない」と決めたものは、やわらかさと親しみやすさ、そしてサービス名でした。とはいえ名称は無条件に残ったわけではありません。「バンドル」という語を残すことは早々に確定しましたが、「カード」を残すか取るかで、社内の議論は2ヵ月におよびました。これからローンやほかの金融サービスを載せていくのに、プリペイドカードを想起させる名前のままでよいのか。接頭辞を「バンドル」でそろえれば認知は取りやすく、中心のサービスを「バンドル」に据えて、その下に「バンドル◯◯」を並べる案も出ました。
大木氏
『バンドル』というアプリの中にいろいろなサービスがあるというよりは、『バンドルカード』という決済アプリの中に機能が付随して、決済を中心としたユーザー体験を提供していく。そのほうが私たちが提供する価値に近いんじゃないか、というところで落ち着いていきました。
2ヵ月かかったのは、主観では決められなかったからだと山岡氏は補足します。自分たちが提供できている価値とは何かまでさかのぼった結果、サービスの中心は「日常に一番近い金融サービスである決済」から変えず、そこを磨き込んでいくべきだと確認できました。名前を残す判断は、事業の中心を再定義する判断と同じものだったのです。今後のサブサービスを「バンドルカードローン」のように「バンドル◯◯」の形で増やす方針も、ここで固まりました。
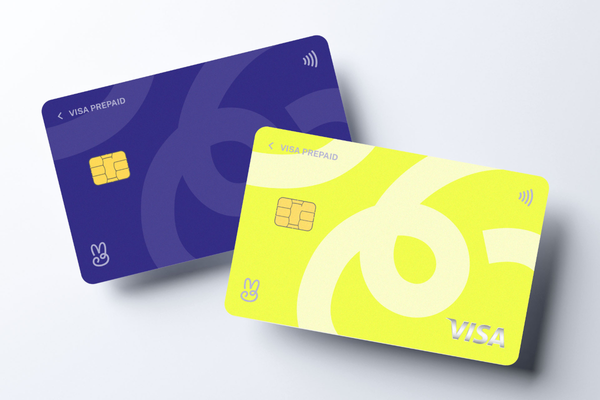
▲新デザインのバンドルカード(出典:PR TIMES)
一方で変えたのは、丸ゴシックの文字と甘い色使いがつくっていた「高校生や若年層向けのサービス」という印象です。30代にも使ってもらうには信頼感が足りない、というのが大木氏の見立てでした。そこで新ロゴは、親しみやすさを担う曲線のシンボルと角ゴシックの文字を組み合わせ、楽しげな表現とローンや投資にふさわしい硬い表現の両方を出せるようにしました。
機能を足すだけでは解決しない、お金のやりくりの課題
「Re: バンドルカード」プロジェクトを発表したのは2026年3月ですが、「お金の選択肢が自然につながる体験へ」というコンセプト自体は、それ以前から社内にありました。このコンセプトをもとに、約1年かけてアプリの開発や細かなワーディングの検討を進め、2025年8月頃から本格的にリブランディングに着手しました。
その過程で決まったのが、「既存の延長線上を走り続けない」という方針です。
『バンドルカード』のユーザーには、事前にチャージした範囲でお金を使うことで、緩やかに支出をコントロールしたいというニーズがあります。そのニーズは大切にしつつ、そのアウトプットがプリペイドカードである必要があるのか、柔軟にお金を使える手段は「ポチっとチャージ」だけなのか――そう問い直した先に、GeNiE株式会社を貸付主体とする「バンドルカードローン」の取り扱いを開始し、価値に根差してサービスを広げる方向に舵を切りました。
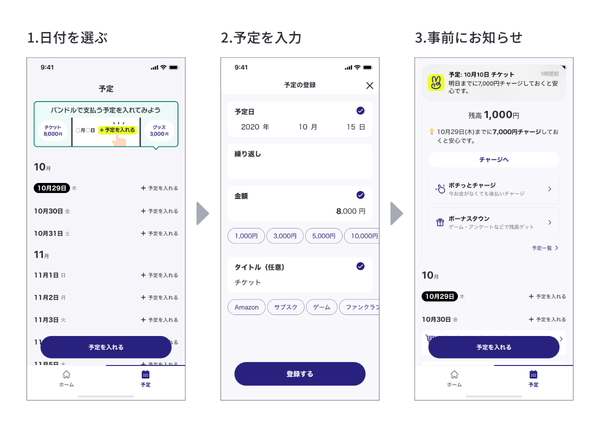
▲アプリに支出予定を登録すると、チャージのお知らせが届く
道川氏が加えるのは、社内でよく話される、もうひとつの判断基準です。各金融サービスは「この機能をリリースしました」と機能単位で世に出していきます。金融リテラシーがある人はそれを組み合わせてお金のやりくりを柔軟にこなせますが、知識がない人は組み合わせること自体ができず、便利なサービスが増えてもやりくりは回りません。
「そこは、バンドルカードが解決しないといけない課題だと思っています。だから機能単位で終わらせず、ユーザーがどういう課題を持っていて、どういう流れで提供すると解決できるのかを理解したうえでソリューションを提供する。ここは非常に気をつけてリリースしています」
▲道川氏
金融はそもそもわかりづらく、硬く、学習コストがかかる領域です。そこにこの10年でフィンテックサービスが増え、どれをどう使うかの判断はユーザーにゆだねられるようになった、と山岡氏は状況を整理します。カンムが向き合っているのは、個々の機能を増やすだけでは解決できない、お金のやりくりの難しさです。
既存ユーザーへの影響を抑える、段階的リリースの判断
2026年3月にローンの取り扱い開始と新ホーム画面、7月に支出予定の登録機能、8月にデザイン刷新という順序は当初から大枠で決まっており、個別の施策が前後しつつも、概ね計画どおりに進みました。
ホーム画面を最初に置いた理由は構造的なものです。以前のホーム画面は決済と後払いを前提としたシンプルな設計で、新しい機能を差し込む余地がありませんでした。ローンを載せるにも、リブランディングを反映するにも、まず器を変える必要があったのです。
一方で、支出予定の登録機能は当初、8月のリブランディングと同時に出す案もありました。実は、すべてを一気に出す案もあったと道川氏は明かします。そのほうがマーケティング的なインパクトは大きく、『バンドルカード』が変わっていくことを表現しやすいからです。それでも、完成した機能を8月まで抱えれば、その間ユーザーは使えないままです。便利な機能を遅らせる理由はなく、10周年の1年間を通じて次々にリリースを出すほうがマーケティング上の戦略とも合っていました。
段階的なリリースを選んだもうひとつの理由を、山岡氏はこう説明します。
「ガラッと変えてしまうと、当然ユーザーが混乱してしまいます。今使っていただいているユーザーが使いづらくなるのは本意ではないので、段階的にやってショックをやわらげたいという意図がありました」
▲山岡氏
ただ、個々の施策の細かなリリース順まで強い理由があったわけではなく、作ったものをスピーディーに世の中に出したいという「ベンチャー的なマインドの表れ方」だったと付け加えます。
一連の開発とリリースの前提になっていたのが、2024年頃から整えてきた開発体制です。以前はプロジェクトごとに人を集めて終われば解散する形で、効果検証とPDCAが続きにくい課題があったといいます。そこで職務を横断した長期チームに切り替え、今回のリブランディングも各チームに責任を割り振って遂行。効果検証も同じチームが持ち続けるため、「想定どおりだった点」と「効果が出なかった点」を切り分けたブラッシュアップができるようになり、「リブランディングはやって終わりではない」という道川氏の言葉どおり、今もその体制が続いています。
「等身大・今を楽しむ・メンター」で判断をそろえる
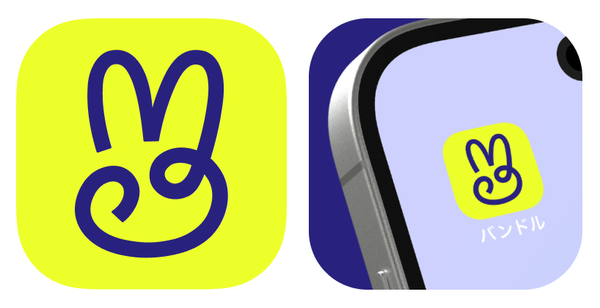
▲Vのピースサインによる新ロゴマーク(出典:PR TIMES)
今後の機能開発やデザインにも共通する判断基準、いわば「共通言語」として、何をどこまで体系化したのか。大木氏の答えは「あまり変わったことはしていない」というものでした。やっているのは、リブランディングに際してブランドDNA(ブランド人格)を定義し、それに沿ってプロダクト開発とデザインを進めること。その中心にあるのが「等身大」「今を楽しむ」「メンター」の3つです。
「等身大」は、自分を大きく見せず、それぞれの生き方を認めること。お金の使い方は人によってまったく違うため、その人に合わせて提供するという考え方です。
「今を楽しむ」は、趣味や買い物を我慢せず、今しかない機会を認めること。
「メンター」は、上から来がちな金融サービスに対して、隣にいる楽観的な存在として相手のペースを尊重しながら提案することを指します。
この3つは、ユーザー調査と社内ワークショップから導かれました。
検討は、どこにお金の課題があるのかをインタビューで洗い出すところからスタート。「お金のやりくりが難しいと感じる瞬間」を聞くと、「無駄遣いをしてしまったと感じたとき」「お金が足りないと気づいたとき」が明確に挙がったそうです。
難しさを感じるその瞬間を支えることが、本来金融サービスに求められていることなのでは。まずそこに焦点を当てると決めました。
金融サービスには「節約しましょう」「無駄遣いは悪」という前提が置かれがちだと大木氏は指摘します。その前提に立てば、無駄遣いを防ぐ機能や節約を促す設計が考えられます。しかしカンムの解釈は違いました。
「無駄遣いって、実はあまりないと思っているんです。その人が使いたいと思ったものなので、ほかの人から見たら無駄遣いでも、本人にとっては必要な支出です。それをきちんと認めたうえで、『これを使うならここはできなくなる』という選択肢を見せてあげるのが、本来金融サービスがやるべきことだと思っています」
▲大木氏
この考え方には、ユーザーとの接点をどう増やすかというプロダクト上の視点も重なっていました。現状のユーザーは月末や給料日前後にまとめてチャージし、徐々に使っていく利用が中心です。接触頻度を上げたいと考えたとき、節約の方向に進めばカードを使わないほうが正解になり、接触はさらに減ります。使うことを前提に置き、どうコミュニケーションするかに焦点を当てたほうがサービスはよくなる。そうした検討を重ねて、3つのブランド人格が定まったのです。
ワークショップにはデザイン・プロダクト・マーケティングを巻き込み、10年の系譜を引き継ぎながら社内の合意が取れた状態で進めたと大木氏は振り返りました。
ブランド人格を機能・色・キャラクターに落とし込む
使いすぎを避けたい人への支援は、仕組みの側が担っています。事前にチャージした範囲で使うという枠組みがあり、7月に加えた支出予定の登録機能では、これから出ていくお金も含めて「今使えるお金」が見えるようになりました。使うことを一律に抑えるのではなく、見通しを持って使えるように支える――ブランド人格と機能は、同じ考え方の表と裏になっています。
色やキャラクターも、この人格から逆算されたものです。メインカラーは、金融系に多い寒色では硬すぎ、オレンジ系は競合が集中している中で、空いているポジションとして「バンドルイエロー」を選択。サブカラーは、黒が当初有力でしたが、黄色と黒の配色は世の中に多く、オリジナリティと金融機関としての信頼感を両立させるために「バンドルネイビー」に落ち着いています。
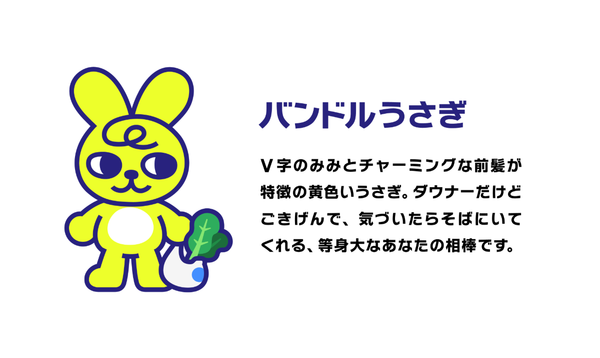
▲下高井戸在住といった設定も決められているという (出典:PR TIMES)
新キャラクター「バンドルうさぎ」は、言いにくいことを代弁してサービスの印象をやわらげる役割で、実際の世界に住む前提で性格や行動まで設定されているのは「等身大」を体現するためです。
こうして定めたブランドDNAを軸に、現在はデザインシステムとデザイン原則の整理が進んでいます。デザイナー内のレビューや価値判断の基準として使われはじめており、今後の機能もこの基準で判断されていきます。
決済の先へ広げる次の10年
18〜29歳が中心だったユーザー層を広げるとは、単に上の世代へターゲットを移すことではありません。山岡氏が挙げるのは、いくら使っていいかわからない、使いすぎたくないけれど必要な支出や今を楽しむことはあきらめたくない、というお金の課題です。
「この課題は年齢で区切るものではないと捉え直しています。そうすると対象は、お金の管理にすごく積極的なわけではないけれど、支出をある程度コントロールしながら必要なときには柔軟に使いたい人たち、という定義になります」(山岡氏)
課題で対象を定義すると、必要な金融サービスもライフイベントごとに変わります。それに応じたソリューションは世の中に数多くあり、それをどう組み合わせて届けるかが問われます。カンムが目指すのは、AIの普及も見据えながら、新しい生活金融のモデルをスピーディーに作っていくことです。
事業面では、プリペイドカードと「ポチっとチャージ」を中心とする現在の事業から、決済・与信・ローン・投資へと領域を広げ、他の事業者との共創も取り入れながら、お金の課題を本質的に解決するプロダクトへの進化を、次の10年の方向性として掲げています。
ただし、あらゆる金融サービスを組み込んだ「金融の百貨店」にすることは考えていません。決済を間口に幅広いユーザーとの関係を深めながら、生活課題の文脈に沿った統合的な体験を提供することを、カンムは挑戦と位置づけています。
「バンドルカード」という名前を残す議論で確認されたのは、サービスを広げても決済を中心とした体験を提供するという方針でした。カンムの10周年は、ブランドを新しくした年というより、自分たちの中心に何を置くのかを決め切った年だったといえます。
機能が増えるほど、それを組み合わせる負担はユーザー側に積み上がります。カンムが引き受けようとしているのは、その負担です。載せた機能の数ではなく、日々の決済から、それぞれの生活に必要なお金の選択肢へどうつなげるかが問われるでしょう。
【お知らせ】
バンドルカードは、事業を共創するパートナーを募集しています
バンドルカードは、事業者の皆さまとの連携を通じて、ユーザーの生活課題に寄り添うお金の体験をつくっていきたいと考えています。アプリ内でのサービスのご紹介から、新しいサービスの共同開発まで、関わり方の形はさまざまです。ご関心のある事業者様は、お気軽にご相談ください。
共創パートナーに関する問合せ先メールアドレス:alliance@kanmu.co.jp
カンムは積極採用中です!
採用ページ:https://team.kanmu.co.jp/

バンドルカード|Visaカードに後払いチャージ!Visa対応
Kanmu, Inc.
iPhone
Android

道川氏
未来の支出を登録してお金の流れを可視化する、後払いより大きな金額をサポートするといったように、お金のやりくりについてのより広い課題を解決しようとしたとき、今までのブランディングでは届けたいユーザーに届けられないことがわかってきました。